
① โกลด์แมนแซคส์เห็นว่าโครงสร้างพื้นฐานด้านกำลังประมวลผลปัญญาประดิษฐ์กำลังขยายตัวอย่างหลากหลาย จาก GPU ไปสู่ ASIC โดยชิปที่ผู้ให้บริการคลาวด์พัฒนาขึ้นเองจะกลายเป็นแหล่งสำคัญของการเติบโตของความต้องการแผ่นวงจรพิมพ์ (PCB) และแผ่นรองทองแดง (CCL) ② การอัปเกรดเซิร์ฟเวอร์ปัญญาประดิษฐ์ได้ผลักดันให้เกิดการเปลี่ยนแปลงในโครงสร้างผลิตภัณฑ์ PCB และ CCL โดยอัตราการใช้งาน PCB แบบ 30 ชั้นขึ้นไป, HDI และวัสดุระดับไฮเอนด์ประเภท M9 มีแนวโน้มเพิ่มขึ้นอย่างรวดเร็ว ③ แม้ว่าห่วงโซ่อุตสาหกรรมจะขยายกำลังการผลิตอย่างต่อเนื่อง แต่ PCB ระดับไฮเอนด์และแผ่นรองทองแดงก็ยังคงเผชิญกับภาวะอุปสงค์และอุปทานที่ตึงตัวอยู่
สำนักข่าวไช่เหลียน รายงานเมื่อวันที่ 6 สิงหาคม (ผู้เขียน: ซา เจิ้นสง) โกลด์แมน แซคส์ ได้ปรับเพิ่มการคาดการณ์ขนาดตลาดของผลิตภัณฑ์เซิร์ฟเวอร์ปัญญาประดิษฐ์ (AI) อย่างมากในรายงานล่าสุดเกี่ยวกับอุตสาหกรรมแผงวงจรพิมพ์ (PCB) และแผ่นทองแดงเคลือบ (CCL) ทั่วโลก
ธนาคารคาดว่า ตลาด PCB สำหรับเซิร์ฟเวอร์ AI ทั่วโลกจะมีมูลค่าถึง 37.5 พันล้านดอลลาร์สหรัฐในปี 2027 เพิ่มขึ้น 38% จากการคาดการณ์ก่อนหน้า และจะขยายตัวต่อเนื่องเป็น 84 พันล้านดอลลาร์สหรัฐในปี 2028 ส่วนตลาด CCL คาดว่าจะมีมูลค่า 22.1 พันล้านดอลลาร์สหรัฐในปี 2027 เพิ่มขึ้น 18% และมีแนวโน้มขยายตัวเป็น 48 พันล้านดอลลาร์สหรัฐในปี 2028
 นั่นหมายความว่า ระหว่างปี 2026 ถึง 2028 อัตราการเติบโตเฉลี่ยต่อปีของตลาด PCB และ CCL สำหรับเซิร์ฟเวอร์ AI จะอยู่ที่ 148% และ 161% ตามลำดับ
แตกต่างจากวัฏจักรของเซิร์ฟเวอร์แบบดั้งเดิม การเติบโตในรอบนี้ไม่ได้มาจากการเพิ่มขึ้นของยอดจัดส่งเซิร์ฟเวอร์เพียงอย่างเดียว แต่ยังได้รับแรงหนุนจากปัจจัยหลายประการ อาทิ การเพิ่มจำนวนชั้นของแผ่นวงจรพิมพ์ (PCB) การแพร่หลายของเทคโนโลยี HDI (High-Density Interconnect) ระดับสูง การยกระดับวัสดุ CCL รวมถึงการเพิ่มปริมาณการใช้ PCB ภายในตู้เซิร์ฟเวอร์ทั้งตู้ เป็นต้น
จากแรงหนุนเชิงบวกดังกล่าว เมื่อวันที่ 7 สิงหาคม หุ้นกลุ่ม PCB ยังคงปรับตัวขึ้น โดย ณ เวลาที่รายงานข่าวนี้ หุ้นซ่งหงเทคโนโลยีและซินฉีเว่ยจวงปรับตัวขึ้นกว่า 7% หุ้นเจี้ยนเตาจีเฉิ่งปั้นปรับตัวขึ้นกว่า 6% และหุ้นกวางเหอเทคโนโลยีปรับตัวขึ้นกว่า 5%
เซิร์ฟเวอร์ ASIC กลายเป็นแรงขับเคลื่อนหลักที่ผลักดันให้เกิดการปรับเพิ่มคาดการณ์
เมื่อพิจารณาจากขนาดของการปรับคาดการณ์ พบว่าการปรับเพิ่มครั้งนี้ไม่ได้ขับเคลื่อนโดยเซิร์ฟเวอร์ GPU ของ NVIDIA เพียงอย่างเดียว แต่ความต้องการเซิร์ฟเวอร์ ASIC ที่พัฒนาขึ้นเองโดยผู้ให้บริการคลาวด์ ได้กลายเป็นแหล่งเพิ่มเติมที่สำคัญยิ่งกว่า
โกลด์แมน แซคส์ได้ปรับเพิ่มการคาดการณ์มูลค่าตลาด PCB สำหรับ AI ทั่วโลกในปี 2026 ขึ้น 35% เป็น 13.56 พันล้านดอลลาร์สหรัฐ โดยเฉพาะ PCB สำหรับเซิร์ฟเวอร์ GPU ถูกปรับเพิ่มเพียง 5% เป็น 4.728 พันล้านดอลลาร์สหรัฐ ส่วน PCB สำหรับเซิร์ฟเวอร์ ASIC ถูกปรับเพิ่มถึง 60% เป็น 8.832 พันล้านดอลลาร์สหรัฐ
ภายในปี 2027 ตลาด PCB สำหรับปัญญาประดิษฐ์ทั่วโลกคาดว่าจะมีมูลค่าถึง 37.529 พันล้านดอลลาร์สหรัฐ โดยในจำนวนนี้ PCB สำหรับเซิร์ฟเวอร์ที่ใช้ GPU และ ASIC มีมูลค่า 18.803 พันล้านดอลลาร์สหรัฐ และ 18.726 พันล้านดอลลาร์สหรัฐ ตามลำดับ เมื่อเทียบกับการคาดการณ์ก่อนหน้า ตัวเลขดังกล่าวได้ปรับเพิ่มขึ้นร้อยละ 18 และร้อยละ 67 ตามลำดับ
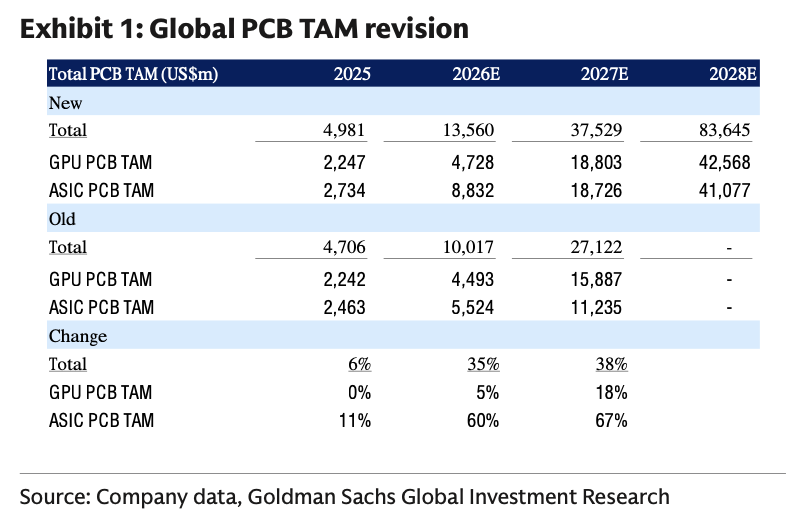
(โกลด์แมน แซคส์คาดการณ์ว่าตลาด PCB สำหรับเซิร์ฟเวอร์ AI จะเข้าสู่ช่วงการเติบโตอย่างรวดเร็ว โดยมูลค่าตลาดในปี 2027 ได้รับการปรับเพิ่มขึ้น 38% เมื่อเทียบกับการคาดการณ์ก่อนหน้า โดย PCB สำหรับ ASIC ถือเป็นปัจจัยหลักที่ขับเคลื่อนการเติบโตของมูลค่าตลาด)
ตลาด CCL ก็มีแนวโน้มคล้ายกัน โดยโกลด์แมน แซคส์ได้ปรับเพิ่มประมาณการตลาด CCL สำหรับปี 2026 ขึ้น 20% เป็น 6.956 พันล้านดอลลาร์สหรัฐ โดยในจำนวนนี้ ตลาด CCL สำหรับเซิร์ฟเวอร์ ASIC ถูกปรับเพิ่มขึ้น 36% เป็น 4.181 พันล้านดอลลาร์สหรัฐ ส่วนขนาดตลาดในปี 2027 คาดว่าจะแตะ 22.066 พันล้านดอลลาร์สหรัฐ โดยเฉพาะ CCL สำหรับเซิร์ฟเวอร์ ASIC จะอยู่ที่ 10.061 พันล้านดอลลาร์สหรัฐ ซึ่งเพิ่มขึ้น 44% เมื่อเทียบกับการคาดการณ์ก่อนหน้า
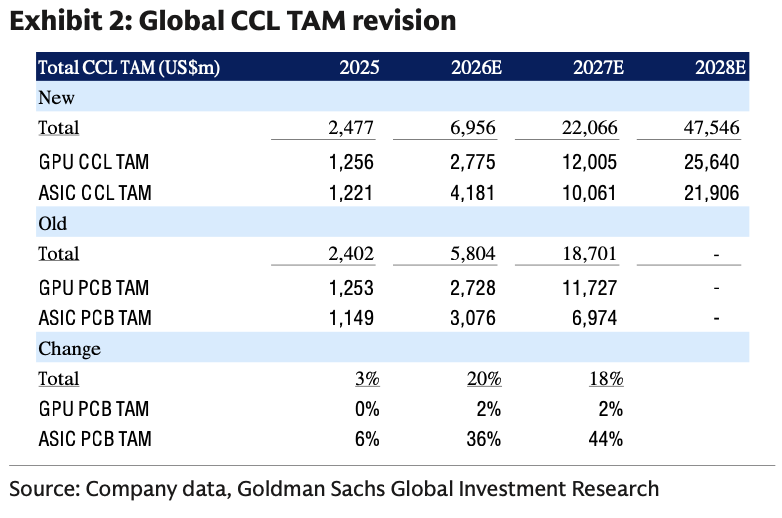
(โกลด์แมน แซคส์คาดการณ์ว่า ขนาดตลาด AI CCL ในปี 2027 จะปรับเพิ่มขึ้นร้อยละ 18 เมื่อเทียบกับการคาดการณ์ก่อนหน้า โดยความต้องการวัสดุสำหรับ ASIC มีแนวโน้มเติบโตเร็วกว่า)
การเปลี่ยนแปลงดังกล่าวชี้ให้เห็นว่า โครงสร้างพื้นฐานด้านพลังประมวลผลปัญญาประดิษฐ์กำลังเคลื่อนตัวจากความเข้มข้นในแพลตฟอร์ม GPU ไปสู่การขยายตัวแบบคู่ขนานระหว่าง GPU ชิปที่พัฒนาเองโดยผู้ให้บริการคลาวด์ และแพลตฟอร์ม ASIC อื่นๆ สำหรับอุตสาหกรรมห่วงโซ่อุปทาน PCB แล้ว โครงสร้างลูกค้าจึงมีความหลากหลายมากยิ่งขึ้น โดยผู้ผลิตที่สามารถเข้าถึงทั้งห่วงโซ่อุปทานของ GPU และ ASIC ได้พร้อมกัน จะยิ่งมีโอกาสเติบโตและขยายขอบเขตธุรกิจได้มากขึ้น
ยอดจัดส่งและราคาขายเฉลี่ยเพิ่มขึ้นพร้อมกัน
PCB เป็นโครงสร้างพื้นฐานที่รองรับการเชื่อมต่อระหว่างชิป แหล่งจ่ายไฟ และชิ้นส่วนสื่อสาร ส่วน CCL คือวัสดุพื้นฐานหลักในการผลิต PCB เมื่อความหนาแน่นของการคำนวณและอัตราการสื่อสารของเซิร์ฟเวอร์ AI เพิ่มสูงขึ้นอย่างต่อเนื่อง ข้อกำหนดด้านจำนวนชั้นของแผงวงจร การสูญเสียสัญญาณ ความสามารถในการระบายความร้อน และความเสถียรของวัสดุก็เพิ่มตามไปด้วย
โกลด์แมน แซคส์ คาดการณ์ว่า พื้นที่การจัดส่งแผงวงจรพิมพ์ (PCB) สำหรับเซิร์ฟเวอร์ปัญญาประดิษฐ์จะเพิ่มขึ้นจาก 900,000 ตารางเมตรในปี 2025 เป็น 1.3 ล้านตารางเมตรในปี 2026, 2.6 ล้านตารางเมตรในปี 2027 และ 4.5 ล้านตารางเมตรในปี 2028 โดยอัตราการเติบโตแบบทบต้นระหว่างปี 2026 ถึง 2028 จะอยู่ที่ 85% ต่อปี
ในขณะเดียวกัน ความต้องการเซิร์ฟเวอร์ AI ประเภท CCL จะเพิ่มขึ้นจาก 27 ล้านชุดในปี 2025 เป็น 42 ล้านชุดในปี 2026 78 ล้านชุดในปี 2027 และ 131 ล้านชุดในปี 2028 โดยมีอัตราการเติบโตแบบทบต้นระหว่างปี 2026 ถึง 2028 อยู่ที่ร้อยละ 77
ที่สำคัญยิ่งกว่านั้น ราคาขายเฉลี่ยของผลิตภัณฑ์ก็จะเพิ่มขึ้นอย่างรวดเร็วเช่นกัน โดยคาดว่าราคาขายเฉลี่ยรวมของ PCB ที่ใช้เทคโนโลยี AI จะเพิ่มขึ้นจาก 5,833 ดอลลาร์สหรัฐต่อตารางเมตรในปี 2025 เป็น 10,258 ดอลลาร์สหรัฐในปี 2026 14,405 ดอลลาร์สหรัฐในปี 2027 และ 18,549 ดอลลาร์สหรัฐในปี 2028
ในจำนวนนี้ ราคาขายเฉลี่ยของแผงวงจร HDI จะเพิ่มขึ้นจาก 8,500 ดอลลาร์สหรัฐในปี 2026 เป็น 23,725 ดอลลาร์สหรัฐในปี 2028 ซึ่งสูงกว่า PCB แบบหลายชั้นทั่วไปอย่างชัดเจน ส่วนราคาขายเฉลี่ยของ AI CCL คาดว่าจะปรับตัวขึ้นจาก 93 ดอลลาร์สหรัฐต่อแผ่นในปี 2025 เป็น 165 ดอลลาร์สหรัฐในปี 2026 282 ดอลลาร์สหรัฐในปี 2027 และ 362 ดอลลาร์สหรัฐในปี 2028
จากการคำนวณดังกล่าว ระหว่างปี 2026 ถึง 2028 อัตราการเติบโตแบบทบต้นของราคาขายเฉลี่ยของ PCB และ CCL จะอยู่ที่ประมาณ 34% และ 48% ตามลำดับ การเพิ่มขึ้นพร้อมกันทั้งในด้านปริมาณและราคา คือสาเหตุหลักที่ทำให้ขนาดตลาดดังกล่าวขยายตัวเร็วกว่าอัตราการเติบโตของยอดจัดส่งเซิร์ฟเวอร์อย่างมาก
PCB ระดับ 30 ชั้นขึ้นไปและวัสดุ M9 กำลังถูกนำไปใช้อย่างรวดเร็วมากขึ้น
การยกระดับมาตรฐานสเปกจะกลายเป็นแกนหลักของการเติบโตของมูลค่าในห่วงโซ่อุตสาหกรรมในช่วงสองปีข้างหน้า
ในตลาดแผงวงจรพิมพ์แบบหลายชั้น คาดว่าสัดส่วนผลิตภัณฑ์ที่มีจำนวนชั้นตั้งแต่ 30 ชั้นขึ้นไปจะเพิ่มขึ้นจาก 12% ในปี 2025 เป็น 18% ในปี 2026 และจะขยายตัวต่อเนื่องเป็น 46% และ 47% ในปี 2027 และ 2028 ตามลำดับ โดยขนาดตลาดดังกล่าวจะเติบโตจาก 1.417 พันล้านดอลลาร์สหรัฐในปี 2026 เพิ่มขึ้นเป็น 8.946 พันล้านดอลลาร์สหรัฐในปี 2027 และ 19.241 พันล้านดอลลาร์สหรัฐในปี 2028
ผลิตภัณฑ์ HDI จะย้ายไปสู่โครงสร้างระดับสูงขึ้นเช่นกัน โดยสัดส่วนของ HDI แบบ 6+N+6 และระดับที่สูงกว่าในตลาด HDI โดยรวม คาดว่าจะเพิ่มขึ้นจาก 10% ในปี 2025 เป็น 30% ในปี 2026, 35% ในปี 2027 และ 66% ในปี 2028 ขณะที่ขนาดตลาดที่เกี่ยวข้องจะแตะ 28.386 พันล้านดอลลาร์สหรัฐภายในปี 2028
ในกลุ่มผลิตภัณฑ์ CCL คาดว่าสัดส่วนของวัสดุระดับไฮเอนด์ตั้งแต่ M9 ขึ้นไปจะเพิ่มขึ้นจาก 7% ในปี 2026 เป็น 41% ในปี 2027 และ 58% ในปี 2028 โดยขนาดตลาดจะขยายตัวจาก 456 ล้านดอลลาร์สหรัฐในปี 2026 ไปเป็น 9.046 พันล้านดอลลาร์สหรัฐในปี 2027 และเพิ่มขึ้นอีกเป็น 27.777 พันล้านดอลลาร์สหรัฐในปี 2028
วัสดุ M9 สามารถลดการสูญเสียในการส่งสัญญาณความเร็วสูง พร้อมทั้งยกระดับคุณสมบัติการขยายตัวทางความร้อนและการระบายความร้อน เมื่อแพลตฟอร์ม GPU และ ASIC เข้าสู่ยุคที่มีอัตราการสื่อสารสูงขึ้น กำลังการใช้พลังงานมากขึ้น และโครงสร้างการเชื่อมต่อที่ซับซ้อนยิ่งขึ้น สัดส่วนของวัสดุ M6 และ M7 แบบดั้งเดิมจะลดลงอย่างต่อเนื่อง ขณะที่โครงสร้างผลิตภัณฑ์และความสามารถในการทำกำไรของผู้ผลิตวัสดุระดับไฮเอนด์มีแนวโน้มจะปรับปรุงขึ้น
เซิร์ฟเวอร์แบบตู้ทั้งตู้ที่ใช้ปัญญาประดิษฐ์จะครองสัดส่วนมากกว่าครึ่งหนึ่งของรายได้จากเซิร์ฟเวอร์ทั่วโลก
พื้นฐานของการปรับเพิ่มการคาดการณ์ความต้องการ PCB คือแนวโน้มการส่งมอบเซิร์ฟเวอร์แบบครบชุดที่ใช้เทคโนโลยีปัญญาประดิษฐ์ซึ่งคาดว่าจะเพิ่มขึ้นอย่างต่อเนื่อง
โกลด์แมน แซคส์คาดการณ์ว่า รายได้ของตลาดเซิร์ฟเวอร์ทั่วโลกจะเพิ่มขึ้นจาก 3.479 แสนล้านดอลลาร์สหรัฐในปี 2025 เป็น 6.041 แสนล้านดอลลาร์สหรัฐในปี 2026, 8.499 แสนล้านดอลลาร์สหรัฐในปี 2027 และ 1.10 ล้านล้านดอลลาร์สหรัฐในปี 2028.
ในจำนวนนี้ รายได้จากเซิร์ฟเวอร์แบบติดตั้งครบชุดที่ใช้ปัญญาประดิษฐ์ (AI) คาดว่าจะเพิ่มขึ้นจาก 53.9 พันล้านดอลลาร์สหรัฐในปี 2025 เป็น 166.7 พันล้านดอลลาร์สหรัฐในปี 2026, 336.1 พันล้านดอลลาร์สหรัฐในปี 2027 และ 561.4 พันล้านดอลลาร์สหรัฐในปี 2028 สัดส่วนของรายได้ดังกล่าวต่อรายได้รวมของตลาดเซิร์ฟเวอร์ทั่วโลก จะเพิ่มขึ้นจากร้อยละ 15 ในปี 2025 เป็นร้อยละ 28 ในปี 2026 และร้อยละ 40 ในปี 2027 และจะแตะระดับร้อยละ 51 ในปี 2028
ในทางเปรียบเทียบ สัดส่วนรายได้จากเซิร์ฟเวอร์ทั่วไปจะลดลงจากร้อยละ 43 ในปี 2025 เหลือเพียงร้อยละ 22 ในปี 2028 ส่วนสัดส่วนของเซิร์ฟเวอร์ฝึกอบรมแบบดั้งเดิมที่ใช้ GPU จำนวน 8 ตัว จะลดลงจากร้อยละ 35 เหลือร้อยละ 20
ด้านปริมาณการจัดส่ง ตู้เซิร์ฟเวอร์แบบครบชุดสำหรับปัญญาประดิษฐ์คาดว่าจะเพิ่มขึ้นจาก 19,000 ตู้ในปี 2025 เป็น 55,000 ตู้ในปี 2026 105,000 ตู้ในปี 2027 และ 163,000 ตู้ในปี 2028 โดยมีอัตราการเติบโตเมื่อเทียบปีต่อปีอยู่ที่ 190% 89% และ 56% ตามลำดับ
โกลด์แมน แซคส์ยังได้ปรับเพิ่มการคาดการณ์จำนวนตู้เซิร์ฟเวอร์ AI ที่ขับเคลื่อนโดย NVIDIA เป็น 92,000 ตู้ในปี 2027 และ 148,000 ตู้ในปี 2028 โดยคำนวณตามมาตรฐานเทียบเท่าเซิร์ฟเวอร์ 8 GPU ขณะที่ยอดจัดส่งเซิร์ฟเวอร์ AI คาดว่าจะแตะ 1.9 ล้านเครื่อง ในปี 2026, 2.4 ล้านเครื่อง ในปี 2027 และ 2.6 ล้านเครื่อง ในปี 2028
การขยายกำลังการผลิตยังคงยากที่จะบรรเทาความตึงเครียดของกำลังการผลิตระดับไฮเอนด์ได้อย่างรวดเร็ว
ภายใต้ความต้องการที่ขยายตัวอย่างรวดเร็ว บริษัทผู้ผลิต PCB และ CCL ได้เริ่มดำเนินการขยายกำลังการผลิตในระดับใหญ่แล้ว อย่างไรก็ดี โกลด์แมน แซคส์ประเมินว่า ในอีกสองปีข้างหน้า อัตราการใช้กำลังการผลิตของอุตสาหกรรมยังคงอยู่ในระดับสูงต่อไป
สาเหตุก็คือ กระบวนการผลิต PCB จำนวนชั้นสูงและ HDI ระดับขั้นสูงมีความซับซ้อนมากกว่า โดยไม่เพียงแต่ใช้อุปกรณ์และเวลาแรงงานต่อชิ้นงานมากขึ้นเท่านั้น แต่ยังมีอัตราผลผลิตที่ดีต่ำกว่าผลิตภัณฑ์ทั่วไปด้วย ดังนั้น กำลังการผลิตใหม่ที่เพิ่มขึ้นจึงไม่สามารถแปรเปลี่ยนเป็นกำลังการผลิตที่มีประสิทธิภาพสำหรับผลิตภัณฑ์ระดับไฮเอนด์ได้ในสัดส่วนเดียวกัน การตรวจสอบยืนยันจากลูกค้า การปรับเทียบเครื่องจักร และการไต่ระดับการผลิตเชิงพาณิชย์ล้วนต้องใช้เวลาเช่นกัน
นั่นหมายความว่า ชิ้นส่วนระดับไฮเอนด์ เช่น PCB ที่มีจำนวนชั้นเกิน 30 ชั้น, M9 CCL, ฟอยล์ทองแดงรุ่น HVLP4 ขึ้นไป และผ้าใยแก้วค่าไดอิเล็กตริกต่ำ เป็นต้น ยังคงมีแนวโน้มเผชิญกับภาวะอุปสงค์และอุปทานที่ตึงตัว รวมถึงโอกาสในการปรับราคาขึ้น ขณะเดียวกัน กุญแจสำคัญของการแข่งขันในอุตสาหกรรมจะเปลี่ยนจากการขยายกำลังการผลิตเพียงอย่างเดียว ไปสู่การยกระดับอัตราผลตอบแทนที่ดี (yield) การได้รับการรับรองด้านเทคโนโลยี ส่วนแบ่งตลาดของลูกค้า และความสามารถในการจัดหาวัสดุระดับไฮเอนด์
เส้นทางของวัสดุแผ่นหลังมีผลต่อปริมาณมูลค่าในพื้นที่เฉพาะ
สำหรับแพลตฟอร์ม NVL144 Rubin Ultra รุ่นถัดไปของ NVIDIA โกลด์แมนแซคส์คาดว่าจะใช้การออกแบบแบบบอร์ดหลัง และสมมติว่ายอดจัดส่งชิปที่เกี่ยวข้องจะแตะระดับ 2,000 ชุดในปี 2027 และ 8,000 ชุดในปี 2028
ภายใต้สถานการณ์พื้นฐาน แผ่นหลังคาใช้วัสดุ M9 โดยมูลค่าของ PCB และ CCL ต่อชุดอยู่ที่ประมาณ 113,000 ดอลลาร์สหรัฐและ 60,000 ดอลลาร์สหรัฐตามลำดับ ส่งผลให้มูลค่าตลาด PCB สำหรับแผ่นหลังคาเพิ่มขึ้นจาก 225 ล้านดอลลาร์สหรัฐในปี 2027 เป็น 900 ล้านดอลลาร์สหรัฐในปี 2028 ขณะที่ตลาด CCL สำหรับแผ่นหลังกาเพิ่มขึ้นจาก 205 ล้านดอลลาร์สหรัฐเป็น 828 ล้านดอลลาร์สหรัฐ
หากใช้วัสดุ PTFE ที่มีมูลค่าสูงกว่า ตลาด PCB และ CCL สำหรับแผ่นหลังในปี 2028 จะมีมูลค่าถึง 1.170 พันล้านดอลลาร์สหรัฐ และ 1.076 พันล้านดอลลาร์สหรัฐ ตามลำดับ ส่วนตลาดรวมของ PCB และ CCL สำหรับ GPU จะเพิ่มขึ้นเป็น 42.838 พันล้านดอลลาร์สหรัฐ และ 25.888 พันล้านดอลลาร์สหรัฐ ตามลำดับ
หากการรับรอง M9 ล่าช้ากว่าที่คาดการณ์ และในที่สุดต้องเปลี่ยนไปใช้วัสดุ M8 ซึ่งมีราคาถูกกว่า มูลค่าของ PCB แผ่นหลังและ CCL คาดว่าจะลดลง 40% เมื่อเทียบกับสถานการณ์พื้นฐาน โดยตลาดรวมของ PCB GPU และ CCL ในปี 2028 จะปรับตัวลงเหลือ 42.208 พันล้านดอลลาร์สหรัฐ และ 25.309 พันล้านดอลลาร์สหรัฐ ตามลำดับ
แม้ว่าสถานการณ์ทั้งสามแบบจะมีความแตกต่างกัน แต่ก็ไม่เพียงพอที่จะเปลี่ยนแปลงแนวโน้มการเติบโตโดยรวมของอุตสาหกรรม โดยเส้นทางด้านวัสดุแผ่นหลังมีผลต่อการแบ่งปันกำไรระหว่างผู้จำหน่ายมากกว่าที่จะส่งผลต่อทิศทางการขยายตัวของตลาด AI PCB